

Completata la traduzione ufficiale in lingua italiana degli European Valuation Standards (EVS 2025)
3 Agosto 2026
Immobili produttivi e beni industriali
22 Settembre 2026Valutazione della convenienza economica della trasformazione edilizia
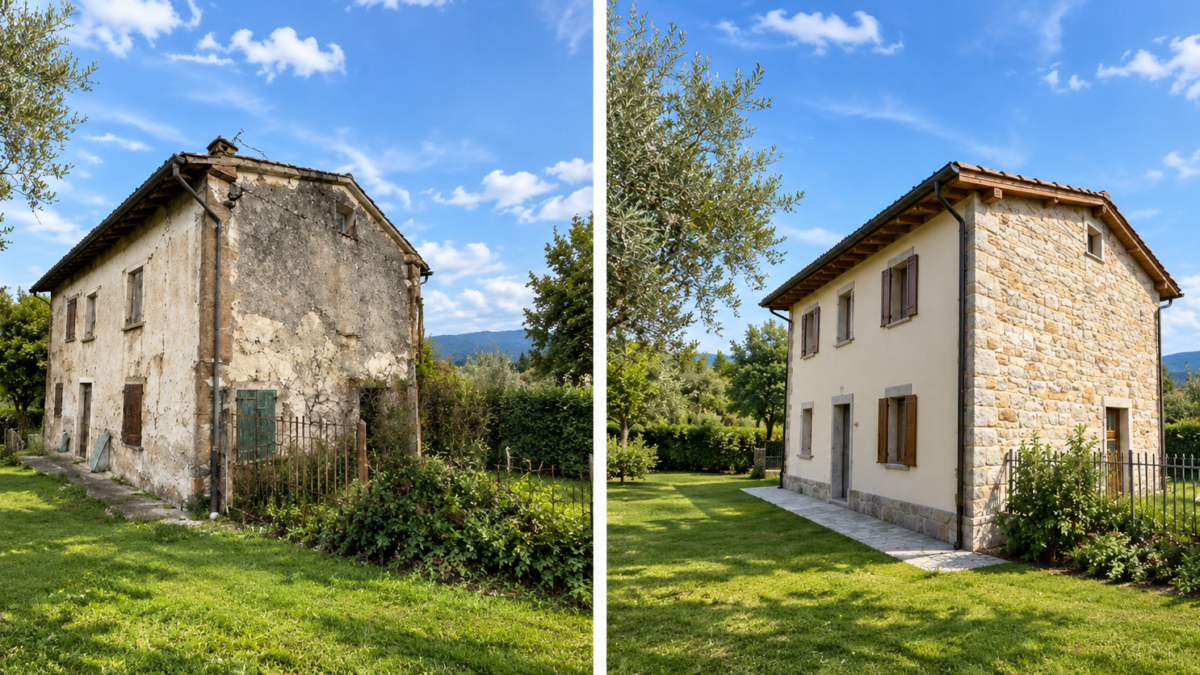
Il corso, in formato webinar, sì terrà il 25 settembre dalle 17:00 alle 19:15 e sarà dedicato alla tematica della valutazione di un immobile oggetto di trasformazione con verifica della relativa convenienza economica.
Obiettivo del corso è quello di fornire ai partecipanti gli strumenti estimativi e finanziari necessari per valutare un fabbricato oggetto di trasformazione e verificare la convenienza economica dell’intervento, attraverso l’applicazione del valore di trasformazione, della DCFA e degli indicatori VAN e TIR.
Il corso sarà tenuto dal Prof. Oscar Mella, docente di Estimo presso l’Università degli Studi di Pavia e presso l’Istituto CAT – Costruzioni, Ambiente e Territorio di Menaggio. È Presidente dell’Associazione Geo.Val. Esperti – Geometri Valutatori Esperti e svolge attività professionale nel settore dell’estimo e delle valutazioni immobiliari. È impegnato da anni nella formazione e nell’aggiornamento professionale, con particolare attenzione agli standard di valutazione, alle metodologie estimative e all’applicazione degli strumenti di analisi economico-finanziaria alla valutazione immobiliare.
In particolare il webinar sarà dedicato alla valutazione di fabbricati oggetto di trasformazione edilizia, con attenzione alla determinazione del loro valore nello stato attuale e alla verifica della convenienza economica dell’intervento di ristrutturazione.
Al termine del corso, i partecipanti saranno in grado di:
- stimare il valore di un fabbricato da ristrutturare o trasformare, considerando il valore finale atteso, i costi dell’intervento, gli oneri accessori e il profitto dell’operatore;
- costruire e analizzare i flussi di cassa di un’operazione immobiliare di trasformazione;
- calcolare e interpretare VAN e TIR, utilizzandoli per formulare un giudizio sulla convenienza economica dell’investimento;
- determinare il prezzo massimo sostenibile per l’acquisto del fabbricato, individuando il valore che rende l’operazione economicamente in equilibrio;
- valutare scenari immobiliari più articolati nei quali alla trasformazione seguano la locazione dell’immobile, la produzione di redditi e la successiva rivendita.
Per avere un quadro più preciso delle tematiche affrontate dal corso sono state formulate alcune domande al docente Professor Oscar Mella.
Professor Mella, qual è l’obiettivo principale di questo webinar?
L’obiettivo è quello di affrontare la valutazione di un fabbricato soggetto a trasformazione non soltanto dal punto di vista estimativo tradizionale, ma anche sotto il profilo della convenienza economica dell’investimento. Quando valutiamo un fabbricato da ristrutturare, infatti, non possiamo limitarci a osservare ciò che il bene rappresenta oggi, ma dobbiamo comprendere cosa potrebbe diventare in futuro, quali costi saranno necessari per realizzare la trasformazione, quali ricavi potrà generare e quali rischi dovrà affrontare l’investitore. È quindi necessario mettere insieme estimo e analisi economico-finanziaria, mantenendo sempre al centro il giudizio professionale del valutatore.
Da dove si parte nella valutazione di un fabbricato da trasformare?
Il punto di partenza è il valore di trasformazione. La domanda estimativa è molto semplice: quanto vale oggi un immobile che, attraverso un determinato intervento, diventerà qualcosa di diverso domani?
Si deve quindi stimare il valore finale dell’immobile trasformato e considerare i costi necessari per arrivare a quel risultato: lavori edili, spese tecniche, oneri e tutte le altre componenti economiche dell’operazione. Si tratta di un procedimento particolarmente importante quando abbiamo un fabbricato da ristrutturare completamente oppure quando è prevista una diversa utilizzazione futura.
Qual è il limite dell’approccio tradizionale al valore di trasformazione?
Il limite principale è che si tratta sostanzialmente di un modello statico; nella realtà, invece, un’operazione immobiliare si sviluppa nel tempo. L’acquisto avviene oggi, i lavori possono essere sostenuti durante uno o più anni, successivamente possono esserci redditi da locazione e soltanto alla fine può avvenire la vendita.
Il tempo ha un valore economico e non possiamo considerare allo stesso modo una somma disponibile oggi e la medesima somma che incasseremo tra quattro o cinque anni.
Da questa esigenza nasce l’utilizzo della Discounted Cash Flow Analysis – DCFA.
Rispetto all’approccio tradizionale cosa cambia con la DCFA?
Con la DCFA costruiamo una vera e propria sequenza temporale dell’investimento.
Inseriamo nei diversi periodi i flussi negativi, come acquisto, ristrutturazione e altre spese, e i flussi positivi, come eventuali canoni di locazione e valore finale di vendita.
Tutti questi flussi vengono poi riportati al momento della valutazione attraverso un opportuno tasso di attualizzazione.
Possiamo quindi dire che la DCFA rappresenta una generalizzazione dinamica del valore di trasformazione introducendo esplicitamente nel procedimento estimativo il fattore tempo.
In questo ragionamento entrano in gioco VAN e TIR; esattamente cosa rappresentano?
Sono due indicatori diversi ma complementari.
Il VAN – Valore Attuale Netto misura il valore economico generato dall’operazione. Se il VAN è positivo, l’investimento remunera il capitale al rendimento richiesto e produce ancora un margine economico; se è pari a zero siamo in equilibrio; se è negativo l’operazione non raggiunge il rendimento richiesto.
Il TIR – Tasso Interno di Rendimento, invece, misura il rendimento interno dell’operazione. È il tasso che rende il VAN uguale a zero.
In termini molto semplici il VAN rivela quanto valore crea l’investimento, il TIR quanto rende.
Per un valutatore qual è il collegamento tra VAN e valore dell’immobile?
È uno dei passaggi più interessanti dal punto di vista estimativo.
Possiamo determinare il prezzo massimo pagabile oggi per il fabbricato imponendo che il VAN dell’operazione sia uguale a zero. In altre parole, il valore del bene può essere interpretato come quel prezzo di acquisto che consente all’operazione di raggiungere esattamente il rendimento richiesto dall’investitore.
Questo crea un collegamento molto forte tra valutazione immobiliare e analisi economica dell’investimento.
Perché la scelta del tasso di attualizzazione è così importante?
Perché il tasso traduce tempo e rischio in valore presente.
A parità di flussi di cassa, aumentando il tasso diminuisce il valore attuale; diminuendo il tasso aumenta il valore. La scelta del saggio non può quindi essere arbitraria. Deve essere coerente con il rischio dell’operazione, con la durata, con il mercato e soprattutto con la natura dei flussi che stiamo attualizzando. È qui che diventa fondamentale distinguere tra flussi levered e unlevered.
Può spiegare questa differenza?
I flussi unlevered rappresentano ciò che produce economicamente il progetto indipendentemente da come viene finanziato; nei flussi non inseriamo quindi il finanziamento, gli interessi e il rimborso del debito.
I flussi levered, invece, rappresentano ciò che rimane all’investitore dopo avere considerato anche il finanziamento.
Una regola didattica utile per ricordare la differenza è:
- flussi unlevered → WACC;
- flussi levered → costo dell’Equity (Ke).
L’aspetto fondamentale è mantenere sempre la coerenza tra la natura dei flussi e il tasso utilizzato per attualizzarli.
Arriviamo quindi al WACC; esattamente di che cosa si tratta?
Il WACC – Weighted Average Cost of Capital è il costo medio ponderato del capitale utilizzato per finanziare l’investimento.
Un’operazione immobiliare può essere finanziata in parte con capitale proprio dell’investitore, l’Equity, e in parte attraverso capitale di debito. Entrambe queste fonti hanno un costo.
L’investitore pretende un rendimento sul proprio capitale e il finanziatore richiede una remunerazione sul capitale prestato.
Il WACC mette insieme questi due costi, ponderandoli in funzione del peso che Equity e debito hanno nella struttura finanziaria dell’operazione.
Perché il WACC viene utilizzato con i flussi unlevered?
Perché nei flussi unlevered non abbiamo considerato direttamente gli effetti del finanziamento.
Il WACC, invece, tiene conto del costo complessivo delle fonti che finanziano il progetto.
Possiamo sintetizzarlo così: con i flussi unlevered si valuta quanto rende il progetto indipendentemente da chi ha finanziato l’operazione; con il WACC si considera quanto costa complessivamente il capitale necessario per realizzarlo. Occorre evitare di considerare il costo del debito direttamente nei flussi e, contemporaneamente, utilizzare un WACC che incorpora già il debito, perché si rischierebbe un doppio conteggio.
Quale ruolo hanno gli standard di valutazione in questo processo?
Gli standard forniscono il quadro metodologico all’interno del quale deve essere costruita una valutazione trasparente, coerente e verificabile.
Nel webinar facciamo riferimento agli International Valuation Standards – IVS, agli European Valuation Standards – EVS e al Codice delle Valutazioni Immobiliari – Italian Property Valuation Standard di Tecnoborsa.
Il principio da considerare fondamentale è quello della coerenza del processo valutativo: scopo della valutazione → base di valore → scenario → dati → modello → flussi → rischio → tasso di attualizzazione → risultato.
Gli standard non sostituiscono il giudizio del valutatore, ma contribuiscono a strutturarlo, documentarlo e renderne verificabili le conclusioni.
Quanto è importante, in una valutazione professionale, verificare cosa accade se cambiano le nostre ipotesi?
È molto importante. Una valutazione non dovrebbe dipendere rigidamente da un unico scenario o da un unico tasso. Per questo è utile effettuare un’analisi di sensibilità, modificando alcune delle variabili principali, come il tasso di attualizzazione, i costi dell’intervento, i tempi di realizzazione o il valore finale dell’immobile. In questo modo possiamo comprendere quanto il risultato sia sensibile alle nostre ipotesi e verificare se il giudizio di convenienza rimane valido anche in scenari più prudenziali.
Qual è, infine, il messaggio che rimarrà ai partecipanti dopo questo webinar?
Che oggi il valutatore deve saper utilizzare strumenti estimativi e finanziari senza perdere la propria identità professionale.
DCFA, VAN, TIR e WACC sono strumenti: non producono automaticamente una valutazione di qualità.
La qualità nasce dalla coerenza del processo, dalla qualità dei dati, dalla corretta formulazione delle assunzioni, dalla capacità di interpretare il mercato e soprattutto dal giudizio professionale del valutatore.
Il risultato finale non deve essere semplicemente un numero; deve essere un valore motivato, trasparente, verificabile e comprensibile.
È questa, a mio avviso, la direzione nella quale deve evolvere la moderna valutazione immobiliare.
QUI il link per scaricare la locandina del webinar.
QUI il link dell’iscrizione per i soci Geo.Val. Esperti e QUI quello per i soci collettivi Geo.Val. Esperti
QUI il link per i liberi professionisti e per i collegi e società tra professionisti che non sono ancora iscritti a Geo.Val. Esperti.
PER INFORMAZIONI
Email a: corsi@geoval.it